A cotação do milho, em Chicago, pouco oscilou nesta segunda semana de novembro, embora o viés das mesmas tenha sido altista, na medida em que atingiu a US$ 4,49 no dia 10/11. Mas esse movimento não se sustentou e o bushel do cereal fechou a quintafeira (12) em US$ 4,42, contra US$ 4,40 uma semana antes.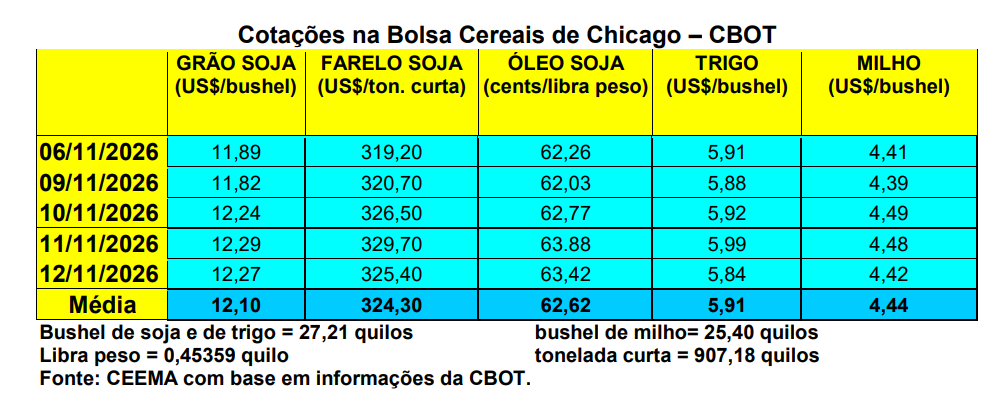
Esse viés altista veio do relatório de oferta e demanda do USDA, anunciado no dia 10/11, o qual trouxe os seguintes números para a safra 2026/27:
1) Redução da produção estadunidense para 403,7 milhões de toneladas e também dos estoques finais dos EUA, para 44,7 milhões. No primeiro caso, quase quatro milhões de toneladas a menos e no segundo caso um pouco mais de dois milhões;
2) Produção mundial de milho em recuo de 2,2 milhões de toneladas, com a mesma ficando em 1,291 bilhão de toneladas;
3) Aumento dos estoques finais mundiais em 1,5 milhão de toneladas, para 281,9 milhões de toneladas;
4) Produção brasileira em 141 milhões de toneladas e da Argentina em 57 milhões.
Já as exportações estadunidenses de milho somaram 905.000 toneladas na semana encerrada em 05/11, ficando dentro das expectativas do mercado. No acumulado do atual ano comercial, o volume exportado chega a 11,6 milhões de toneladas, ou seja, 16% abaixo do registrado no mesmo período do ano anterior.
Enquanto isso, no Brasil, os preços do milho estacionaram com viés de baixa. As principais praças gaúchas negociaram o cereal a R$ 60,00/saco, enquanto a média do Estado ficou em R$ 62,59/saco. Nas demais regiões do país, os valores oscilaram entre R$ 43,00 e R$ 63,00/saco.
Como o plantio da soja avança bem no Centro-Oeste, não se cogita, por enquanto, atraso no plantio da futura safrinha de milho. Ao mesmo tempo, a oferta do cereal, por parte dos produtores, continua elevada. Soma-se a isso a redefinição da futura safra, com a mesma sendo aumentada para 151,7 milhões de toneladas (cf. Safras & Mercado).
Dito isso, o plantio da safra de verão atingiu a 51,2% da área esperada até o dia 06/11, contra a média de 49,5% (cf. Conab). Já as exportações brasileiras de milho atingiram, nos primeiros quatro dias úteis de novembro, um total de 1,27 milhão de toneladas, sendo a média diária 20,1% superior à média de novembro de 2025 (cf. Secex). No mês de outubro, o Brasil exportou 5,69 milhões de toneladas, o melhor resultado mensal de 2026, embora o acumulado do ano ainda tenha permanecido abaixo do registrado no ano anterior. O fato é que a exportação desse início de novembro oferece uma melhor perspectiva para o equilíbrio do mercado brasileiro de milho. Vamos ver se esse comportamento se manterá até o fechamento do mês.
Enfim, para se chegar a mais de 151 milhões de toneladas de produção total de milho, espera-se uma safrinha produzindo 104,5 milhões, contra 97,3 milhões no ano anterior e o Norte e Nordeste chegando a 21,6 milhões. Os demais 25,6 milhões de toneladas viriam da safra de verão (cf. Safras & Mercado), lembrando que a Conab espera esta última muito superior, podendo atingir a 32,1 milhões de toneladas, ou seja, 6,5 milhões acima do que o analista privado indica.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).