As cotações da soja, em Chicago, vinham em forte baixa até o dia 09/11, com o primeiro mês cotado chegando a bater em US$ 11,81 neste início de novembro. No dia 10/11, com o anúncio do relatório de oferta e demanda do USDA, o mercado virou para altista de forma desproporcional, chegando a US$ 12,29/bushel no dia 11. Depois, no fechamento desta quinta-feira (12), o bushel cedeu um pouco e o fechamento ficou em US$ 12,27, contra US$ 11,81 uma semana antes.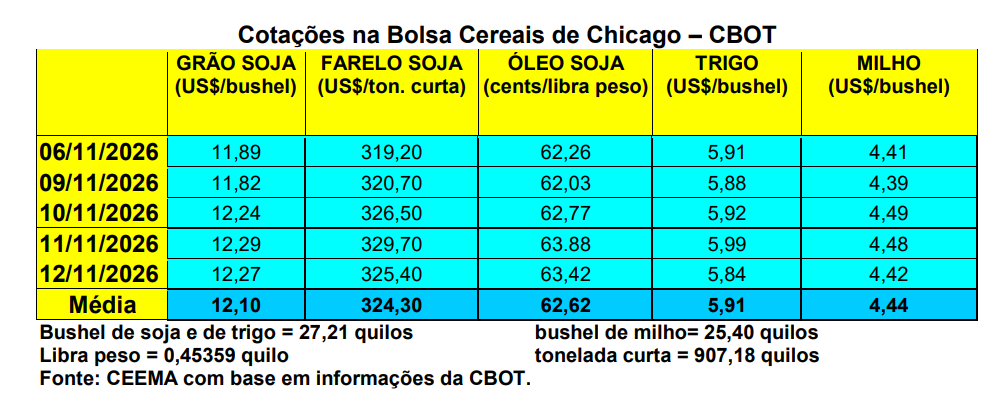
O aumento desproporcional, justificado pelo fato de que o mercado esperava números mais elevados, tanto para a produção quanto para os estoques finais estadunidenses, não se sustenta, pois o quadro realista indicava manutenção do que já havia sido anunciado em outubro, com pequenas mudanças, as quais são normais.
Especialmente porque a qualidade das lavouras estadunidenses havia caído bastante nas semanas anteriores. Assim, a especulação aproveitou para a tomada de novas posições compradas, diante do forte recuo em Chicago ocorrido nos dias anteriores. Efetivamente, o relatório do USDA, para o ano 2026/27, em um momento em que a colheita nos EUA está praticamente encerrada, apontou os seguintes números:
1) Uma colheita de 124,5 milhões de toneladas para os EUA, com leve aumento de 300.000 toneladas sobre outubro;
2) Os estoques finais estadunidenses foram levemente reduzidos em 400.000 toneladas, passando a 8,2 milhões de toneladas;
3) A produção mundial está, agora, estimada em 442,5 milhões de toneladas (menos 200.000 toneladas sobre outubro), enquanto os estoques finais mundiais ficariam em 123,5 milhões de toneladas, com recuo de 800.000 toneladas sobre outubro;
4) A produção da Argentina foi mantida em 50 milhões de toneladas e a do Brasil em 186 milhões.
A partir de agora, o mercado se volta para a demanda mundial, especialmente da China, assim como ao ritmo de plantio, e ao clima, na América do Sul, a maior região produtora de soja do mundo. Em termos das importações chinesas de soja, importante destacar que as mesmas recuaram ao mais baixo nível para o mês de outubro desde 2023. Isso porque havia estoques elevados junto às indústrias de processamento chinesas, margens negativas
e os preços baixos da carne suína naquele país, fatos que reduziram as compras da oleaginosa. De fato, a China importou 7,35 milhões de toneladas de soja em outubro, 22,5% abaixo do recorde de 9,48 milhões de toneladas importadas em outubro do ano anterior e 38% a menos que em setembro, segundo dados alfandegários chineses.
O volume também ficou abaixo das expectativas do mercado, que apontavam para cerca de 9,5 milhões de toneladas por mês no quarto trimestre. De janeiro a outubro do corrente ano, as chegadas de soja ao maior comprador mundial totalizaram 93,5 milhões de toneladas, uma queda de 2,3% em relação ao mesmo período do ano passado. Enfim, tem-se que o rebanho suíno da China deve sofrer uma redução no quarto trimestre de 2026 ou no primeiro trimestre de 2027, pois o governo chinês busca estabilizar o mercado com excesso de oferta, o que complica a demanda futura por ração. Para se ter uma ideia, o estoque de matrizes reprodutoras da China estava em 36,02 milhões de cabeças no final de setembro, uma queda de 10,7% em relação a três meses antes.
Por sua vez, em termos de exportações por parte dos EUA, na semana encerrada em 05/11 os embarques de soja estadunidense somaram 1,9 milhão de toneladas, representando um recuo de 24,5% em relação a semana anterior. Desde o início do ano comercial 2026/27, em 1º de setembro, os Estados Unidos já embarcaram 14,14 milhões de toneladas de soja para exportação, volume 58% superior ao registrado no mesmo intervalo da temporada anterior. A China segue como principal destino da soja norte-americana, respondendo por aproximadamente dois terços dos embarques realizados na última semana (cf. USDA).
E no Brasil, com a recuperação em Chicago e nova desvalorização do Real (a moeda nacional trabalhou entre R$ 5,50 e R$ 5,60 por dólar na maior parte da semana), os preços internos da soja melhoraram aos produtores. No Rio Grande do Sul, as principais praças registraram R$ 137,00 a R$ 140,00/saco, enquanto no restante do país os valores oscilaram entre R$ 135,00 e R$ 147,00/saco.
Mesmo assim, o ritmo das exportações nacionais de soja não está intenso, pois os produtores esperam preços ainda melhores, o que está longe de ser uma garantia. Todavia, vale destacar que as exportações brasileiras de soja somaram 1,2 milhão de toneladas na primeira semana de novembro do corrente ano, fato que representou um crescimento de 37,3% na média diária em relação a novembro de 2025. Por outro lado, é inegável que, na atualidade, o câmbio assume importância decisiva para a formação do preço da soja no Brasil. Segundo analistas, os produtores brasileiros ainda teriam mais de 30 milhões de toneladas de soja estocadas da última colheita (cf. Brandalizze Consulting).
Entretanto, apostar na desvalorização do Real, para além do que já ocorreu, é muito arriscado, embora não seja impossível. O risco está no fato de que um Real mais fraco encarece as importações, inclusive os insumos agrícolas, elevando a inflação nacional, fator que deve levar o Banco Central brasileiro a intervir no mercado cambial, vendendo dólares de nossas reservas caso o movimento continue, além de manter os juros elevados. Destacando que a moeda brasileira se desvalorizou, nos últimos dias, muito mais do que as outras moedas do mundo, fato que logo mais deverá levar o mercado a uma correção. Tudo isso dependendo do que o governo brasileiro irá fazer em relação ao alto déficit fiscal. Por enquanto, o pacote de cortes ao redor de R$ 60 bilhões, anunciado no dia 11/11, parece não ter convencido o mercado.
Pelo sim ou pelo não, o fato é que os atuais preços são bons, e merecem ser levados em consideração pensando na realização de vendas futuras para a composição de preços médios na comercialização da futura safra.
Dito isso, o plantio da atual safra brasileira avançou para 67% da área esperada até o dia 06/11, superando a média das últimas cinco safras, que é de 62,7% (cf. Conab). O Mato Grosso chegava a 95,6%, Goiás a 74%, Minas Gerais 61%, Paraná 71%, São Paulo 90% e Rio Grande do Sul 23% até aquela data.
Enfim, a comercialização antecipada da nova safra de soja chegou a 48,3% da produção esperada no Mato Grosso, contra a média histórica de 37,4% (cf. Imea).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).