O primeiro mês cotado, em Chicago, fechou o dia 22/10 em US$ 4,60/bushel, contra US$ 4,78 uma semana antes. O mercado continua com viés de baixa, pressionado pela colheita estadunidense.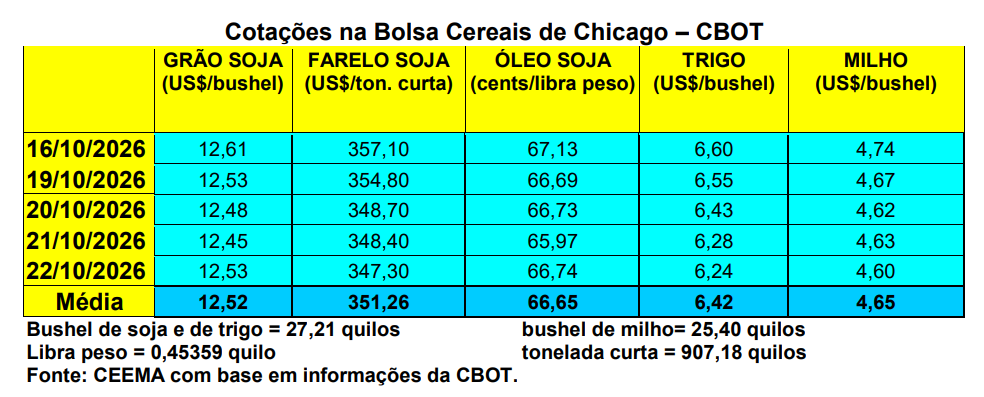
Dito isso, a referida colheita atingia, no dia 18/10, a 44% da área semeada, contra 52% na média histórica. Por outro lado, a União Europeia aumenta consideravelmente suas importações de milho em 2026/27 após a severa seca que dizimou parte de suas lavouras do cereal neste ano. Com isso, as importações cresceram 40% até o dia 18/10. A colheita atual de milho tende a ser a menor desde o ano 2000 naquela região.
As importações de milho da UE, desde o início de julho, atingiram a 6,64 milhões de toneladas até o dia 18/10, sendo que 2,9 milhões são provenientes dos EUA. Na mesma época do ano anterior, a UE havia importado apenas cerca de 900.000 toneladas de milho dos EUA. A Ucrânia também parece ter se beneficiado do aumento na demanda de importação de milho pela UE, com os embarques do país mais que dobrando em relação ao ano anterior, passando de 770.000 para 1,62 milhão de toneladas. Já o Brasil perdeu terreno, apesar de continuar sendo o segundo maior fornecedor de milho da UE, com as importações europeias caindo para 1,82 milhão de toneladas de nosso milho, diante de 2,74 milhões de toneladas no ano anterior.
Aqui no Brasil, os preços do milho, nesta semana, se mantiveram relativamente estáveis, porém, agora com viés de baixa, o qual já aparece em algumas regiões. Nas principais praças gaúchas o produto ficou em R$ 61,00/saco, enquanto a média gaúcha chegou a R$ 62,59/saco. E nas demais praças nacionais o produto girou entre R$ 50,00 e R$ 62,00/saco.
Por outro lado, em sua primeira estimativa, a Hedgepoint Global Markets aponta uma safra brasileira de milho, ano 2026/27, em recorde de 146,5 milhões de toneladas, com alta de 3,1% sobre as 142,1 milhões de toneladas do ano 2025/26. A área plantada seria de 22,71 milhões de hectares (1,7% acima do ano anterior), enquanto a produtividade média cresceria 1,4%, atingindo a 107,5 sacos/ha. A Conab, por sua vez, espera uma safra maior, atingindo a 148 milhões de toneladas, sobre uma área semeada de 23,7 milhões de hectares. Do total a ser produzido, a Conab aponta que a safra de verão atingiria a 32,1 milhões de toneladas, enquanto a segunda safra alcançaria 113,2 milhões de toneladas. O restante virá do Norte e Nordeste brasileiro.
Pelo lado da demanda, o destaque é o consumo de milho para a fabricação de etanol, que deve avançar 17% sobre o ano anterior, para atingir a 34 milhões de toneladas em 2026/27. Nas exportações, a estimativa é de 41 milhões de toneladas (+8% sobre o ano anterior).
Dito isso, os custos operacionais de produção do milho brasileiro deverão aumentar aproximadamente 11% na safra 2026/27, enquanto os da soja têm alta projetada próxima de 4%. Para o milho, os citados custos devem passar para US$ 820,00/hectare, enquanto para a soja os mesmos chegariam a US$ 899,00. Mesmo assim, em safra normal, as margens operacionais seriam boas, atingindo 38% para a soja e 55% para o milho, na safra 2026/27. Lembrando que tais percentuais não representam lucro líquido, pois o método de cálculo não considera, nos custos, as despesas financeiras, os custos da terra e outros gastos que influenciam o resultado efetivo das propriedades. Somente com fertilizantes, o milho deverá gastar US$ 248,00/hectare, crescendo 10% sobre o ano anterior. Já os custos com defensivos aumentam 35%, atingindo a US$ 131,00/hectare. Já para a soja, tais custos passam a US$ 290,00/ha para os fertilizantes e US$ 301,00 para os defensivos.
Para efeito de comparação, na Argentina, a margem operacional da soja poderá passar de 9% em 2026 para 21% em 2027, favorecida pela recuperação dos preços. No milho, entretanto, a projeção aponta redução de 26% para 23%, principalmente diante da pressão dos custos de fertilizantes. Nos Estados Unidos, as perspectivas são mais desfavoráveis. A margem operacional da soja deverá recuar de 18% para 15%, enquanto a do milho poderá cair de 7% para apenas 3% em 2027.
Entretanto, a safra 2026/27 poderá apresentar indicadores operacionais mais favoráveis sem que isso represente, necessariamente, maior tranquilidade financeira para os agricultores. A evolução dos preços, dos custos de produção e das condições de financiamento continuará sendo determinante para o resultado efetivo das propriedades, sem falar no clima (cf. Rabobank).
Já o plantio da safra de milho verão, ano 2026/27, atingiu a 36% da área esperada no dia 16/10, contra a média de 35,6% das últimas cinco safras. Enfim, os embarques brasileiros de milho ficaram em 5,1 milhões de toneladas em agosto e 5,4 mihões em setembro, atingindo patamares menores do que os registrados nos mesmos meses do ano passado. Neste ritmo, é possível que os estoques finais do atual ano comercial alcancem 14,7 milhões de toneladas, fato que irá pressionar para baixo as cotações (cf. Hedgepoint Global Markets).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).