O primeiro mês cotado para o trigo, em Chicago, após ensaiar uma elevação no dia 11/11, quando bateu em US$ 5,99/bushel, recuou no dia seguinte e fechou a quintafeira (12) em US$ 5,84, contra US$ 5,99 uma semana antes.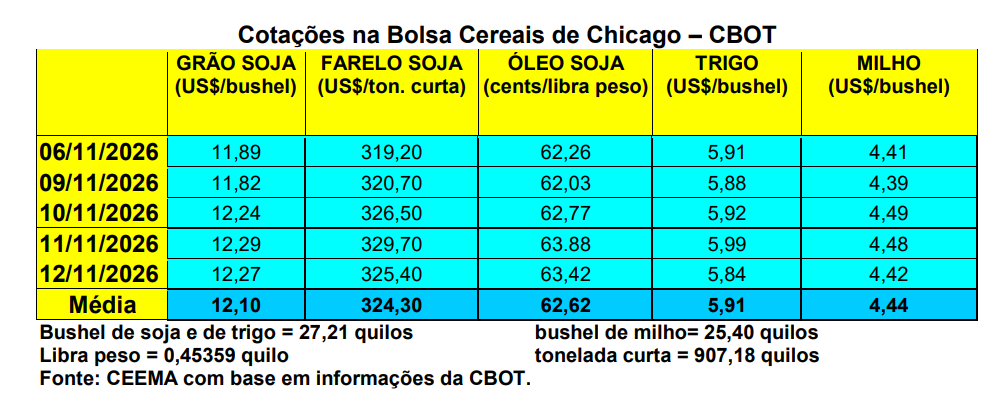
O relatório de oferta e demanda do USDA, anunciado no dia 10/11, indicou que a produção dos EUA deverá ficar mesmo em 41,7 milhões de toneladas, enquanto seus estoques finais, em 2026/27, se estabelecem em 20,2 milhões. Já produção mundial do cereal será de 827,5 milhões de toneladas, ganhando pouco mais de cinco milhões sobre o anunciado em outubro. Os estoques finais mundiais ficariam em 280,8 milhões de toneladas, ganhando 4,8 milhões sobre outubro.
A produção da Argentina chegaria a 23 milhões de toneladas, com exportações de 16,5 milhões. A produção brasileira foi mantida em 5,8 milhões de toneladas, ficando bem acima do que o mercado nacional espera. Por outro lado, as inspeções de exportação estadunidenses atingiram a 249.000 toneladas na semana encerrada em 05/11. O acumulado no atual ano comercial atinge a 7,8 milhões de toneladas, resultado ainda 36% inferior ao registrado no mesmo período do ano anterior.
Aqui no Brasil, os preços do trigo se mantiveram em R$ 72,00/saco junto às principais praças gaúchas e em R$ 80,00 junto às praças paranaenses. Como é sabido, a baixa produção nacional deste ano, acompanhada de forte redução na qualidade do produto, aumenta as importações nacionais do cereal. Mas a desvalorização do Real torna o produto importado mais caro. O valor médio do trigo importado em outubro foi o maior desde agosto de 2024 (cf. Cepea).
Dito isso, faltando menos de 60 dias para terminarmos o ano de 2026, a indústria moageira vive um cenário que aponta para uma entrada em 2027 com forte dependência do trigo importado (a maior das últimas duas décadas). A produção nacional deverá ficar entre 4,9 e 5,1 milhões de toneladas segundo últimas estimativas privadas. Sem falar na baixa qualidade do produto. A produtividade média do Paraná já recuou para 44 sacos/hectare. Se o Brasil vier a importar efetivamente 10 milhões de toneladas, o mesmo será o maior da história. Mesmo assim, o estoque final de trigo em 2026/27, no Brasil, está calculado em apenas 573.000 toneladas em agosto 2027, ou seja, apenas 4,4% do consumo. Esta seria a relação mais apertada desde 2015/16.
Por sua vez, o Brasil precisaria de 13 milhões de toneladas de trigo panificável, esperando encontrar grande parte deste volume na Argentina, país que deverá colher entre 23 e 24 milhões de toneladas nesta safra. Assim, analista privado considera que 2027 será de preços internos firmes, sendo que o câmbio será um elemento importante na definição dos mesmos, assim como os problemas logísticos no Mar Negro devido a continuidade da guerra entre Rússia e Ucrânia (cf. Safras & Mercado).
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).