Em nov/26, a Conab estimou a área de milho no Brasil para a safra 26/27 em 23,70 mi de ha, alta de 4,90% ante o ciclo anterior. A 1ª safra apresentou o maior crescimento, de 10,72%, alcançando 4,54 mi de ha, impulsionada pelos preços mais atrativos na definição da semeadura. Já na 2ª safra, a área foi estimada em 18,48 mi de ha, avanço de 3,71% ante o ciclo anterior, reflexo da continuidade do sistema soja–milho.
Com isso, a expansão da área deve compensar o recuo de 2,30% na produtividade média, estimada em 104,07 sc/ha, elevando a produção nacional em 2,40%, para 148,02 mi de t. Em MT, a Conab projeta ampliação da área de milho 2ª safra, mas a queda esperada na produtividade deve reduzir a produção estadual. Para a 2ª safra, o ritmo da colheita da soja deve influenciar a janela de semeadura do milho, enquanto a regularidade das chuvas no início de 2027 será fundamental para o desenvolvimento das lavouras e a consolidação da produção estadual.
Confira os principais destaques do boletim:
- VALORIZAÇÃO: na última semana, o preço do milho em Mato Grosso aumentou 4,04% ante a semana anterior, impulsionado pela alta nas cotações correntes do cereal nos Estados Unidos.
- CRESCIMENTO: impulsionada pela valorização do dólar do contrato jul/27, a paridade de exportação para jul/27 avançou 2,17% na semana, finalizando em média de R$ 42,64/sc.
- ALTA: a expectativa de manutenção dos juros em patamar elevado nos EUA impulsionou o dólar, que subiu 1,85% e encerrou a semana com média de R$ 5,58/US$.
Corte na oferta de milho dos EUA reduz os estoques do país, já a maior oferta na América do Sul sustenta a alta dos estoques mundiais.
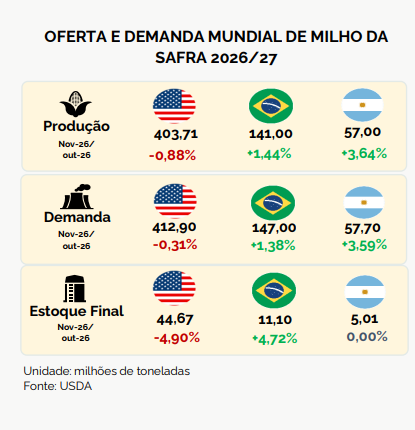 Em nov/26, o USDA reduziu a produção de milho dos EUA na safra 26/27 para 403,71 mi de t (-0,88% ante out/26), devido à menor produtividade. Diante disso, a demanda recuou (-0,31%), mas em menor intensidade, levando os estoques finais a 44,67 mi de t (-4,90%). Na América do Sul, o movimento foi oposto, a produção do BR foi estimada em 141,00 mi de t (+1,44%) e a da ARG, em 57,00 mi de t (+3,64%), ampliando a competitividade dos países.
No BR, a demanda interna foi revisada para 147,00 mi de t (+1,38%), enquanto, na ARG, a perspectiva de nova safra recorde sustenta a demanda em 57,70 mi de t, em 26/27. Assim, a oferta sul-americana superou o corte nos EUA e elevou os estoques finais mundiais para 281,94 mi de t (+0,53% frente a out/26). Por fim, a menor oferta dos EUA tem sustentado os preços disponíveis, mas os elevados estoques de passagem mundiais tendem a pressionar as cotações futuras.
Fonte: IMEA