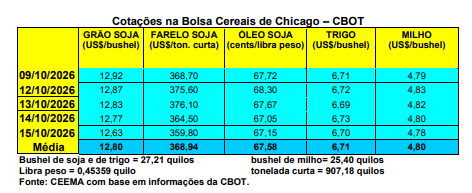
As cotações do trigo em Chicago, para o primeiro mês, chegaram a recuar para US$ 6,69/bushel no dia 13/10, fechando dois dias depois (quinta-feira, 15/10) em US$ 6,70, contra US$ 6,83 uma semana antes. Esse comportamento foi resultado dos números que vieram do relatório de oferta e demanda do USDA, anunciado na sexta-feira, dia 09/10. O mesmo apontou uma safra estadunidense de 41,7 milhões de toneladas para 2026/27, e estoques finais no país em 20,1 milhões, quando o mercado esperava um recuo nestes números em relação a setembro.
 Ao mesmo tempo, a produção mundial de trigo não se alterou, ficando estimada em 822,4 milhões de toneladas e os estoques finais globais em 276 milhões. Enquanto isso, o plantio do trigo de inverno, nos EUA, chegou a 51% da área até o dia 11/10, avançando significativamente frente aos 36% registrados na semana anterior, mas ainda abaixo dos 58% da média dos últimos cinco anos. A germinação alcançou 27%, contra 16% na semana passada e 32% na média histórica.
O USDA destacou ainda que não há comparação com o mesmo período de 2025, devido à interrupção do financiamento federal em outubro e novembro do ano passado. Com isso, os relatório do avanço da colheita, referentes às semanas entre 5 de outubro e 9 de novembro de 2025 foram cancelados. Desta forma, para o cálculo da média de cinco anos, o USDA utiliza os dados publicados de 2021 a 2024 e estimativas para 2025.
Já as exportações estadunidenses de trigo, na semana encerrada em 08/10, atingiram a 305.000 toneladas, ficando dentro do esperado pelo mercado. No acumulado do atual ano comercial o total chega a 6,98 milhões de toneladas embarcadas, estando abaixo do registrado no mesmo período do ano anterior.
Aqui no Brasil, enquanto a média gaúcha fechou a semana em R$ 74,15/saco, no Paraná os preços se estabilizaram entre R$ 79,00 e R$ 80,00/saco. A colheita no Paraná atingia a 75% da área até o dia 12/10. O clima chuvoso tem provocado perdas importantes, especialmente de qualidade. No Rio Grande do Sul, a qualidade igualmente está comprometida, com a colheita atingindo a 28% da área, enquanto no total do país a mesma chegava a 40,3% no início da presente semana.
Em termos de preços FOB, o trigo da safra anterior, no Rio Grande do Sul tem ofertas ao redor de R$ 1.600,00/tonelada, enquanto compradores oferecem R$ 1.550,00. Já a safra nova apresenta negócios pontuais em apenas R$ 1.400,00/tonelada. Enquanto isso, o triguilho fica a R$ 1.100,00/tonelada no porto. O trigo argentino tem limitado a valorização do produto gaúcho de boa qualidade, que é raro. As indicações para o trigo argentino estão em US$ 305,00/tonelada em Rio Grande e US$ 310,00/tonelada em Canoas (cf. TF Agroeconômica).
Já em Santa Catarina, a preocupação com a qualidade do cereal se soma à expectativa de redução da área cultivada e da produção na safra 2026/27. A área plantada com trigo nesse Estado deve ter diminuído cerca de 35%. A produção está estimada em 243.000 toneladas, volume aproximadamente 37% inferior ao do ano comercial anterior. “Os efeitos já aparecem nos custos de processamento. Moinhos catarinenses relatam reajuste de 11,5% nas tabelas de preços da farinha, em um ambiente de dificuldades para encontrar matéria-prima com as características necessárias”(cf. Epagri).
Enfim, a qualidade do trigo que está sendo colhido será decisiva para o mercado brasileiro do cereal em 2026/27. O cenário é bastante difícil para a comercialização nacional diante da oferta limitada de trigo tipo 1, dos problemas de qualidade identificados em diferentes regiões e da concorrência argentina.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).