As cotações da soja, em Chicago, continuaram derretendo nesta última semana de outubro. O bushel da oleaginosa fechou a quinta-feira (29) em US$ 12,19, após US$ 12,24 na véspera e US$ 12,53 uma semana antes. Portanto, o primeiro mês cotado, depois de alcançar o nível de US$ 13,28/bushel no dia 21/09, despencou desde então, perdendo mais de um dólar em pouco mais de um mês.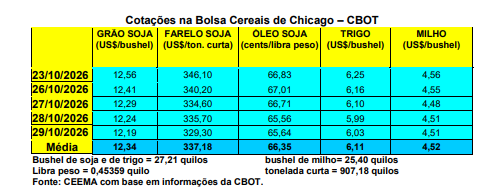
Os motivos são: a forte pressão da colheita nos EUA (no dia 25/10 os produtores estadunidenses já haviam colhido 79%, contra 77% na média histórica, de uma área que deverá render um total de pouco mais de 124 milhões de toneladas – um recorde para aquele país); o avanço do plantio na América do Sul, onde se espera uma colheita também recorde no Brasil, com pouco mais de 181 milhões de toneladas; a venda de contratos pelos Fundos, os quais estavam em posição muito comprada na especulação em Chicago; a falta de novidades no front das guerras no Leste Europeu e no Oriente Médio, com o mercado absorvendo os efeitos da mesma, pelo menos até o momento.
Aqui no Brasil, as turbulências cambiais ocorridas no dia 26/10, após o resultado da eleição presidencial da véspera, levou a muitas praças a saírem do mercado. A média gaúcha ficou, na semana, em R$ 138,00/saco, enquanto nas praças nacionais que se mantiveram funcionando, os valores oscilaram entre R$ 132,00 e R$ 141,00/saco.
Em termos de câmbio, foi o mesmo que sustentou os preços nesta semana. Após chegar a R$ 5,60 no dia 26/10, contra US$ 4,99 três dias antes, o mercado cambial passou a se estabilizar chegando a R$ 5,35 no início da manhã do dia 29/10. Aos poucos o mercado deverá voltar aos níveis de antes do primeiro turno eleitoral, quando trabalhou entre R$ 5,00 e R$ 5,20 por dólar.
Afora isso, os demais elementos do mercado apontaram viés de baixa, contrabalanceados pelo fato de que o país está em plena entressafra, com exportações importantes a cada semana. Dito isso, parte do mercado alerta que se ocorrerem condições climáticas semelhantes às registradas durante o El Niño de 2023/24, pode haver redução de 9,7% na produção brasileira de soja da safra 2026/27, o que significaria uma perda de 17,6 milhões de toneladas em relação ao esperado, fato que levaria o volume final para 163,6 milhões de toneladas na próxima colheita. Um volume, inclusive, menor do que o colhido na última safra.
Por sua vez, o Brasil passou a temer as novas regulamentações da União Europeia contra o desmatamento. As mesmas podem reduzir as exportações do nosso farelo de soja para aquela região, abrindo espaço para a Argentina. O Brasil é o maior fornecedor de farelo de soja para ração animal da UE, respondendo por cerca de metade das importações do bloco no ano passado No total, nosso país exportou um volume recorde de 23,3 milhões de toneladas de farelo de soja em 2025, para todos os destinos (Cf. Federação Europeia de Fabricantes de Ração-FEFAC). Ora, a partir do dia 30 de dezembro próximo a UE “exigirá que os importadores comprovem que seus produtos não estão vinculados a terras desmatadas, com penalidades significativas em caso de descumprimento”. Pois no Brasil, nas últimas décadas, grandes áreas do centro, norte e nordeste do país se tornaram produtoras de soja em cima do desmatamento de terras, algo que não ocorreu na Argentina porque sua produção corre nas planícies do Pampa. Diante disso, a FEFAC aponta que os requisitos de rastreabilidade previstos podem excluir até 4 milhões de toneladas de farelo de soja brasileiro das importações europeias, volume que representaria 17% do total das nossas exportações do subproduto. Neste sentido, o Brasil recebeu uma recomendação de risco “médio”, com o Estado do Mato Grosso, na região CentroOeste, e outros, enfrentando “obstáculos estruturais e logísticos” que poderiam restringir a expansão de cadeias de abastecimento totalmente em conformidade com a regra europeia do desmatamento.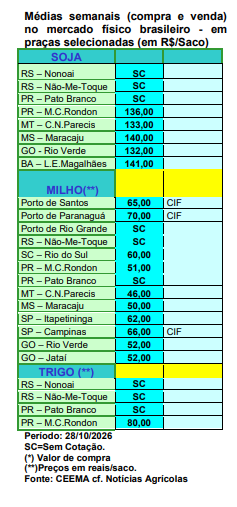
Pelo sim ou pelo não, a indústria argentina de esmagamento vem se preparando para ocupar o espaço, caso os exportadores brasileiros encontrem dificuldades para cumprir as regras mais rígidas da UE. Aliás, nesse sentido, na mais recente avaliação de risco, a FEFAC considerou a Argentina em risco baixo, projetando que quase toda a safra de farelo de soja do país, no primeiro semestre de 2027, atenderia aos requisitos. A Argentina é a maior exportadora mundial de farelo de soja, tendo exportado cerca de 27 milhões de toneladas no ano passado, das quais aproximadamente um quarto foi destinado ao Sudeste Asiático. O Paraguai também se posiciona positivamente para exportar aos europeus. Segundo a Câmara de Moagem de Grãos do Paraguai, o país possui “condições estruturais favoráveis” para atender aos requisitos europeus. Na região Oriental, onde é cultivada a maior parte da soja, uma lei, aprovada em 2004, proíbe o desmatamento para uso agrícola. Assim como a Argentina, o Paraguai recebeu uma recomendação de baixo
risco da FEFAC.
Enquanto isso, o plantio da safra brasileira de soja 2026/27 avançou para 42,8% da área prevista até 23 de outubro, segundo a Conab, contra a média de 40,2% das últimas cinco safras. O Mato Grosso segue puxando o avanço nacional e já alcançou 75,8% da área prevista, contra a média histórica de 70,3%. No Rio Grande do Sul, até o dia 29/10, o plantio atingia a 10% da área esperada, contra 12% na média (cf. Emater)
Enfim, segundo o escritório do USDA em Brasília, mesmo o Brasil colhendo uma safra recorde em 2026/27, os estoques finais nacionais cairiam para 3,96 milhões de toneladas, ou seja, 35% a menos do que os registrados no ano anterior. Isso porque as exportações brasileiras de soja em grão deverão alcançar 117,5 milhões de toneladas em 2026/27, com crescimento de 2,2% em relação ao ano anterior. Já o esmagamento interno da oleaginosa também deverá ser um novo recorde. O mesmo atingiria a 65 milhões de toneladas, com aumento de aproximadamente 2,4% sobre o ano anterior.
Com isso, o consumo total do grão, que inclui o processamento industrial e outras utilizações, deverá passar para 69,6 milhões de toneladas. Vale ainda destacar que a maior demanda por óleo de soja, especialmente para a produção de biodiesel, poderá ampliar a importância da indústria como compradora do grão brasileiro em 2027.
Assim, “para os produtores, a evolução das condições climáticas e a confirmação do tamanho da safra serão fundamentais para determinar se os estoques brasileiros efetivamente alcançarão os níveis projetados. Ao mesmo tempo, a expansão das exportações e da demanda industrial deverá estar entre os principais fatores de atenção para o mercado de soja em 2027” (Cf. Notícias Agrícolas)
Autor/Fonte: Prof. Dr. Argemiro Luís Brum – Professor Titular do PPGDR da UNIJUI, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (PPGDR/FIDENE/UNIJUI).
Fonte: CEEMA – UNIJUÍ


