Após disparar no final de agosto e início de setembro, quando o bushel atingiu a US$ 7,64 no dia 1º do corrente mês, a cotação do trigo, em Chicago, cedeu bastante, fechando a quinta-feira (24) em US$ 7,05, contra US$ 7,27 uma semana antes. A média de agosto ficou em US$ 6,76/bushel, ganhando 4,3% sobre a média de julho.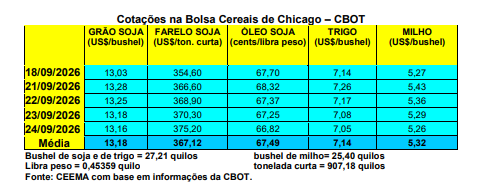
Apesar dos conflitos bélicos, especialmente entre Rússia e Ucrânia, o mercado do trigo cedeu, e vem oscilando em patamares menores nesta segunda quinzena de setembro. Enquanto isso, o plantio do trigo de inverno, nos EUA, chegava a 17% da área esperada no dia 20/09, contra 21% na média histórica. Já o trigo de primavera estava com 96% de sua área colhida relativa a última safra.
Quanto às exportações, na semana encerrada em 17/09 as mesmas atingiram a 335.300 toneladas nos EUA, ficando dentro das expectativas do mercado. Importante lembrar que o relatório de oferta e demanda do USDA, anunciado em 11/09, manteve uma safra reduzida de trigo nos EUA, com 41,7 milhões de toneladas e estoques finais, para 2026/27, em 19,5 milhões. No ano anterior a colheita e os estoques atingiram, respectivamente, 54 e 25 milhões de toneladas. Ou seja, a atual produção estadunidense é 22,8% menor do que a do ano anterior, enquanto os estoques finais são 22% menores. Já a produção mundial somaria 822,4 milhões de toneladas, ficando 22 milhões de toneladas menor do que a registrada no ano anterior. E no Brasil os preços subiram, com o cereal atingindo a média de R$ 71,94/saco no Rio Grande do Sul, enquanto no Paraná o produto atingiu valores entre R$ 79,00 e R$ 82,00/saco.
As condições das lavouras paranaenses pioraram diante das geadas tardias e do excesso de chuvas dos últimos dias. Com 46% da área colhida, apenas 64% das lavouras restantes se apresentavam em boas condições. O produto colhido apresenta baixa qualidade industrial, na maioria dos casos, enquanto a produtividade média está em recuo. Em termos gerais, aumenta a presença de trigo tipos 2 e 3, enquanto o produto de qualidade superior, tipo 1, está com menor disponibilidade.
No Rio Grande do Sul a colheita ainda está distante, com apenas 1% da área realizada, e as constantes e significativas chuvas, acompanhadas de granizo e ventos fortes, vêm causando estragos nas lavouras. Nesta safra, o Estado gaúcho plantou 814.000 hectares com trigo, uma queda de 30% em relação ao ano anterior, e projeta uma produção quase 40% menor, estimada em cerca de 2 milhões de toneladas.
Assim, a disponibilidade de trigo será ainda menor no Brasil, após o forte recuo na área semeada. Isso eleva o preço interno do cereal e obriga o país a importar mais no ano comercial 2026/27. “A desuniformidade no desenvolvimento das lavouras é uma das marcas da atual safra gaúcha”. Afora tudo isso, as lavouras do sul do país está sendo atacadas por diferentes doenças, especialmente oídio e giberela.
Por enquanto, a Conab ainda projeta uma safra nacional de 5,7 milhões de toneladas (recuo de 27,1% sobre o ano anterior), porém, a qualidade do produto será baixa em grande parte das áreas colhidas. Com isso, as importações nacionais de trigo devem ficar entre 7 e 8 milhões de toneladas. Boa parte deverá vir da Argentina, porém, a dificuldade de produção em outras regiões do mundo tende a aumentar a concorrência pelo trigo do vizinho país.
Em tal contexto, para o produtor, “em um cenário de menor disponibilidade de trigo tipo 1, lotes que mantenham PH, força de glúten e demais parâmetros exigidos pela indústria podem encontrar valorização relativa, enquanto grãos de classificação inferior ficam mais expostos a descontos. Já para os moinhos, a questão será inversa: saber quanto da safra doméstica poderá efetivamente entrar na produção de farinha e quanto precisará ser substituído por produto argentino ou de outras origens” (cf. Cepea).
Enfim, se por um lado a safra menor sustenta as cotações, por outro lado será a qualidade do produto que definirá quem conseguirá aproveitar esse movimento. Em 2026, produzir trigo não será suficiente: os ganhos ficarão com quem conseguir entregar o grão exigido pela indústria.
Fonte: Informativo CEEMA UNIJUÍ, do prof. Dr. Argemiro Luís Brum¹
1 – Professor Titular do PPGDR da UNIJUÍ, doutor em Economia Internacional pela EHESS de Paris-França, coordenador, pesquisador e analista de mercado da CEEMA (FIDENE/UNIJUÍ).